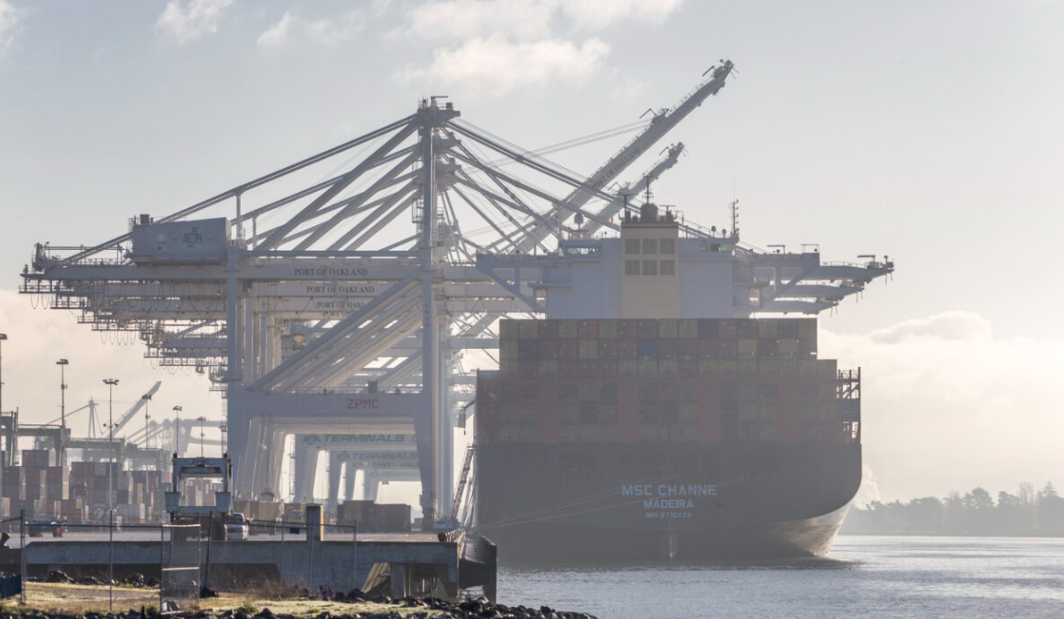
美西港口二季度进口量大幅攀升,呈现阶段性放量态势
在美国最新关税政策落地的时间节点倒逼下,美国进口贸易市场出现明显的集中抢运行情,各大零售商与制造商纷纷抢抓窗口期加速发货,推动美国西海岸主要港口进口货量迎来大幅激增。根据海运分析机构Sea-Intelligence发布的最新行业数据,2026年第二季度北美西海岸核心港口集装箱吞吐量实现显著增长,累计完成370万TEU,同比涨幅达到7.1%。本轮港口货量走高并非源于终端市场消费需求回暖,而是典型的政策驱动型阶段性货量释放,是企业为规避新增关税成本、提前备货出货形成的短期市场行情。
从二季度整体货量走势来看,本轮进口增长节奏呈现明显的不均衡特征,月度货量波动差异显著。其中4月份港口货量整体保持平稳运行状态,吞吐量同比波动幅度较小,市场未出现明显的抢运趋势。进入5月后,抢运热潮全面爆发,港口货量迎来快速提速,当月集装箱吞吐量同比大幅增长12.7%,具备实际贸易价值的重箱进口量同比飙升19.8%,成为整个二季度抢运行为最集中、货量增长最迅猛的核心时间窗口,也直接拉动了美西港口二季度整体吞吐量的正向增长。
港口货量分化显著,货源持续向南加州港口集中
本轮美西港口进口总量增长并非全域同步回暖,区域港口货量呈现严重的两极分化格局,新增货源高度集中,区域发展失衡特征凸显。此次抢运红利几乎全部被美国南加州两大核心门户港吸纳,分别是洛杉矶港与长滩港,两大港口承接了本轮绝大部分新增进口货量,成为政策抢运潮的最大受益方。数据显示,洛杉矶港二季度重箱进口量同比增长13.8%,长滩港重箱进口同比增长12.0%,双港的增长幅度远超美西港口平均水平,货源集聚效应十分显著。
与南加州港口的火爆行情形成鲜明对比的是,太平洋西北地区港口货量持续走低,整体延续下滑态势,逆势跑输市场整体水平。其中加拿大温哥华港重箱进口同比下降4.8%,西雅图—塔科马港联盟(NWSA)同比下降9.2%,鲁珀特王子港跌幅最为突出,达到12.4%,是本轮区域内跌幅最大的港口。一增一降的鲜明对比,充分说明此次美西进口增长并非行业整体性复苏,而是货源结构性转移,进口货源正加速向洛杉矶、长滩两大头部港口集中。
港口格局分化核心原因:时效与清关优势凸显
针对本次美西港口货量结构性分化的现象,Sea-Intelligence结合市场现状给出了核心解读。本轮企业集中抢运的核心诉求是赶在新关税政策正式落地前,快速完成货物到港、清关与入库流程,最大限度规避关税成本上涨带来的经营压力。在此背景下,进口商不再单纯考量运输成本,而是优先选择作业效率更高、稳定性更强的港口节点。
洛杉矶港与长滩港作为美西最成熟的核心枢纽港,拥有航线布局密集、班轮班次充足、物流配套完善、清关流程高效稳定的多重优势,能够最大程度保障货物快速清关、及时入库,完美匹配企业短期抢运的时效需求。而太平洋西北港口航线密度较低、清关效率波动较大、整体物流衔接效率偏弱,无法满足企业紧急出货清关的需求,因此大量货源主动分流至南加州核心港口,最终形成了当下的市场分化格局。
市场本质为政策驱动行情,非终端需求持续复苏
从行业深层逻辑来看,本轮美西港口货量暴涨并非美国本土终端消费、制造业需求回暖导致的持续性增长,完全是短期关税政策催生的提前出货行情。为锁定较低的进口成本、规避新政落地后的成本上涨风险,美国大量零售企业、制造厂商主动调整全年货运计划,将原本定于下半年发运的消费品、工业零部件、生产原材料等货物全部提前集中进口。同时,企业也借此机会为年末圣诞、元旦等传统销售旺季提前储备库存,进一步放大了短期抢运货量。
短期集中出货直接推高了跨太平洋航线的运输需求,美西核心港口作业压力陡增,卡车接驳、堆场仓储、内陆运输衔接等配套环节全面承压,局部港口拥堵、设备周转紧张、物流衔接滞后等问题逐步显现,对跨境物流企业的供应链调度能力提出了更高要求。物流从业者需重点关注码头作业状态、集装箱周转效率、内陆运输衔接进度,提前做好运力调配预案,规避货量集中引发的物流延误风险。
后续市场走势:货量或将回落,政策持续重塑供应链
随着美国新关税政策正式落地生效,本轮短期抢运红利将快速消退,提前出货带来的港口货量激增行情将逐步降温,美西港口整体吞吐量大概率迎来阶段性回落。后续美西港口货量走势,将完全依托美国本土终端进口消费需求、企业整体库存消化水平以及后续贸易政策调整节奏,市场将回归常态化运行状态。
本轮大规模抢运潮充分印证,贸易政策已成为重塑全球供应链、跨太平洋航线货物流向的核心变量。政策变动直接引导企业物流布局调整,加速了港口货源的结构性集中,进一步固化了头部枢纽港的核心地位,也为跨境物流行业后续布局、企业备货出货规划提供了重要的参考依据。
美国运价参考(US)
截至 2026-10-06,宁波 到 奥克兰 海运整柜 40HQ 参考价 $5,198,有效期至 2026-10-15;拼箱到 休斯顿 轻货参考价 $7/CBM,有效期至 2026-10-10;双清到门 美国海派 1CBM 参考 ¥980(双清包税到门)。以上为参考运价,实际以实时查询与订舱确认为准。
海运整柜 FCL 运价
| 起运港 | 目的港 | 船公司 | 20GP | 40GP | 40HQ | 航程 | 有效期至 | 详情 |
|---|---|---|---|---|---|---|---|---|
| 宁波 ningbo | 奥克兰 oakland,ca | MSK | $2,606 | $4,418 | $5,198 | 约32天 | 2026-10-15 | 查看运价 |
| 宁波 ningbo | 洛杉矶 los angeles | MSK | $4,634 | $6,605 | $6,655 | 约13天(直达) | 2026-10-19 | 查看运价 |
| 宁波 ningbo | 塔科马 tacoma,wa | MSK | $4,675 | $6,675 | $6,725 | 约16天(直达) | 2026-10-11 | 查看运价 |
海运拼箱 LCL 运价
| 目的港 | 轻货价(USD/CBM) | 重货价(USD/吨) | 计费比重 | 航程 | 有效期至 | 详情 |
|---|---|---|---|---|---|---|
| 休斯顿 houston,tx | $7 | $7 | 1:500 | 约27天 | 2026-10-10 | 查看运价 |
| 芝加哥 chicago | $42 | $42 | 1:500 | 约30天 | 2026-10-10 | 查看运价 |
| 迈阿密 miami,fl | $43 | $48 | 1:500 | 约40天 | 2026-10-10 | 查看运价 |
双清到门 DDU / DDP 参考
- 美国海派(义乌起运):1CBM 参考 ¥980(双清包税到门),时效约 20-30 天
查询 美国实时运价:海运整柜 | 海运拼箱 | 双清专线 | 美国双清到门专线 | 联系顾问
运价数据更新于 2026-10-06,随船公司与市场波动,实际以订舱确认为准。